下周,两场重量级国际会议将接续在欧洲举行,先是6月15-17日在法国埃维昂召开的G7峰会,紧接着的就是6月18-19日在比利时布鲁塞尔召开的欧盟峰会。
在美伊、俄乌两场战争的地缘政治冲击背景下,政治和安全问题自然将成为峰会的焦点。
但欧洲和中国的贸易平衡问题,可能也将成为峰会的主题。这几天,为了配合峰会召开,欧洲出台了一系列针对中国的贸易限制措施,中国方面也进行了针锋相对的回应。
很多人在问,欧洲要跟中国开打贸易战吗?
本丞认为,在现在这个阶段,中欧全面开打贸易战的可能性不大。在未来,中国企业在欧洲的竞争环境将更为复杂,却是不争的事实。
先看欧盟准备对中国使出的三板斧。
第一,是供应链多元化。
欧盟贸易和经济安全委员谢夫乔维奇公开表示,欧盟正在研究新规,要求敏感行业企业摆脱对单一供应商的过度依赖,尤其是涉及中国的关键供应链领域。他倾向于强制企业至少有三个供应渠道,组建类似针对俄罗斯的“能源联盟”模式。
这种做法与当年欧洲摆脱俄罗斯能源依赖的思路如出一辙。谢夫乔维奇本人当年就曾负责欧盟"能源联盟"建设,在他的理念里,依赖本身就是风险,哪怕供应稳定、价格低廉,也要人为制造替代方案,以规避所谓的“风险”。
第二,是贸易防御工具升级。
欧盟委员会正在研究更加快速、更具弹性的贸易限制机制,希望在进口商品出现所谓"激增"时能够迅速采取限制措施。钢铁领域已经率先体现这种思路。从7月1日起,欧盟钢铁进口基础关税将从25%提高到50%,免税配额也大幅缩减。未来类似模式很可能复制到新能源、电池、光伏、化工甚至机械制造等更多行业。
第三,要求采取措施保护稀土等关键矿产供应。
G7正在考虑对部分中国稀土产品征税,并设立价格下限机制。换句话说,就是通过人为抬高稀土底价,激励西方国家对稀土项目投资,以逐步摆脱对中国稀土供应链的依赖。
更值得注意的是,为了应对所谓的“产能过剩”问题,欧盟正在逐渐把过去零散的贸易措施制度化、常态化。从反倾销、反补贴,到碳边境调节机制,再到供应链尽职调查、强迫劳动审查、外国补贴审查,每一个单独看影响有限,但叠加起来,就形成了一套覆盖生产、运输、认证、销售全过程的制度壁垒,针对中国的一面也非常明显。
那么,欧盟的这“三板斧”,能成功吗?应该说,没那么容易。
首先,欧洲内部对于中国问题的分歧,比外界想象得更大。
欧盟有27个成员国,每个国家的产业结构、贸易利益和外交重点都不同,有人关心产业、有人关心安全,也有人关心出口,要形成完全统一的对华战略,本身就是一件难度极高的事情。
德国汽车工业就是最典型的例子。奔驰、宝马、大众三大车企约三分之一销量来自中国市场,中国不仅是销售市场,也是研发和供应链的重要组成部分。本来现在德国车企在中国就生存艰难,一旦中欧贸易摩擦全面升级,受到冲击最大的,首先就是德国自己。正因如此,每当欧盟准备出台更激进的对华政策时,德国往往表现得相对谨慎。
其次,欧洲企业自己的选择,也说明市场逻辑并没有改变。
中国欧盟商会最新调查显示,大多数欧洲企业仍计划继续投资中国,选择坚守或扩大在华业务,仅有极少数企业考虑迁出。
原因很简单,中国完整的产业链、高效率的配套体系和庞大的市场规模,依然具有其他地区难以替代的优势,双方很难走向全面脱钩。
但是欧盟在经济和贸易上的这一系列动作,依然值得警惕。
这也反应出在大国博弈深入演进的背景下,欧盟对于自身定位的变化。欧盟把安全置于发展和效率之前,也说明欧盟对外部环境的评估发生了质变,对于中欧经贸关系乃至全面关系,都会产生重大影响。
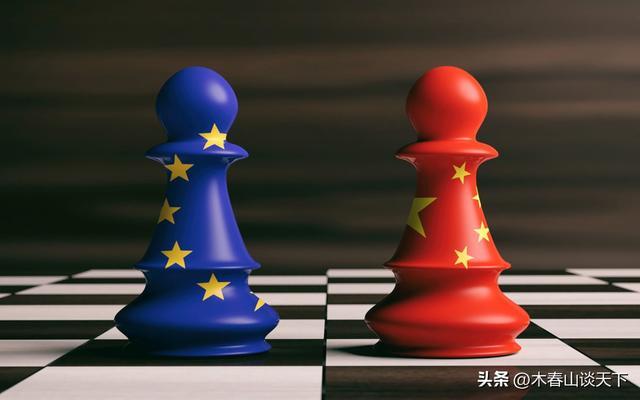
就未来一个阶段而言,最有可能出现的局面,不会是全面的贸易战,而是有限竞争、有限合作、有限防范长期并存,形成一种复杂的纠结关系。
现在,中欧双方还在进行密切的政治沟通,今年下半年可能是重要的观察窗口。G7峰会释放的政治信号、欧盟峰会确定的政策方向,以及7月开始实施的新钢铁关税,都可能成为未来更多制度调整的风向标。
但不可否认的是,这一届欧盟领导层对华“去风险”、转向竞争的大方向已经确定,也给中欧关系增添了更多复杂的因素。对于企业来说,需要提前建立符合欧洲规则的合规体系,完善供应链管理,提高产品附加值和技术壁垒,增强应对国际规则变化的能力。
盈配网提示:文章来自网络,不代表本站观点。